
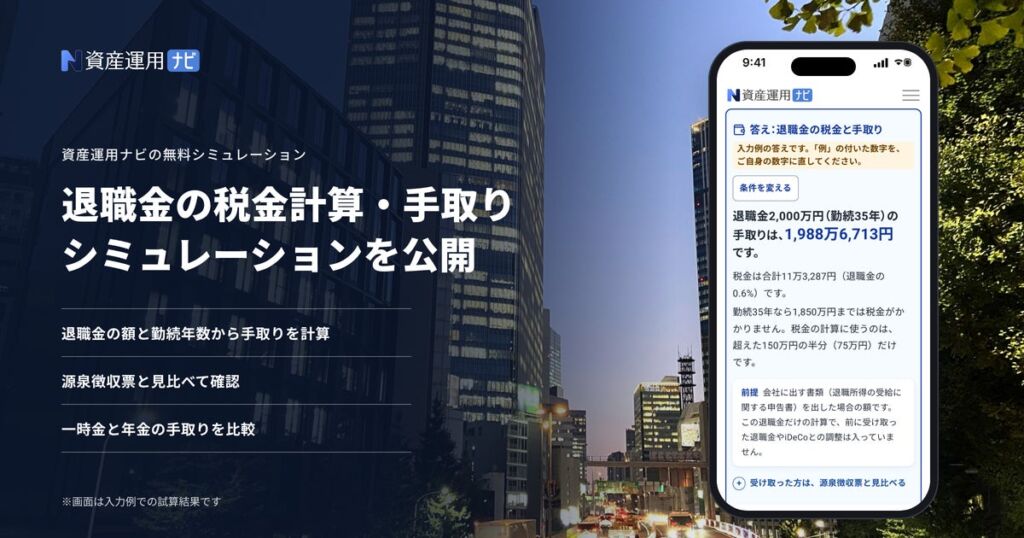
アドバイザーナビ株式会社が運営する資産運用の相談サイト「資産運用ナビ」は、「退職金の税金計算・手取りシミュレーション」の提供を始めました。税金が引かれる前の退職金の額と勤続年数を入れると、退職所得控除の額、所得税・住民税、手元に残る額がその場で計算されるツールです。
退職金にかかる税金と「手取り」のしくみ
退職金は、老後の資金計画や資産運用の元手になる大切なお金です。資産運用ナビは、使い道や運用方法を考える前にまず把握しておきたい点として、「税金が引かれた後、手元にいくら残るか」を挙げています。
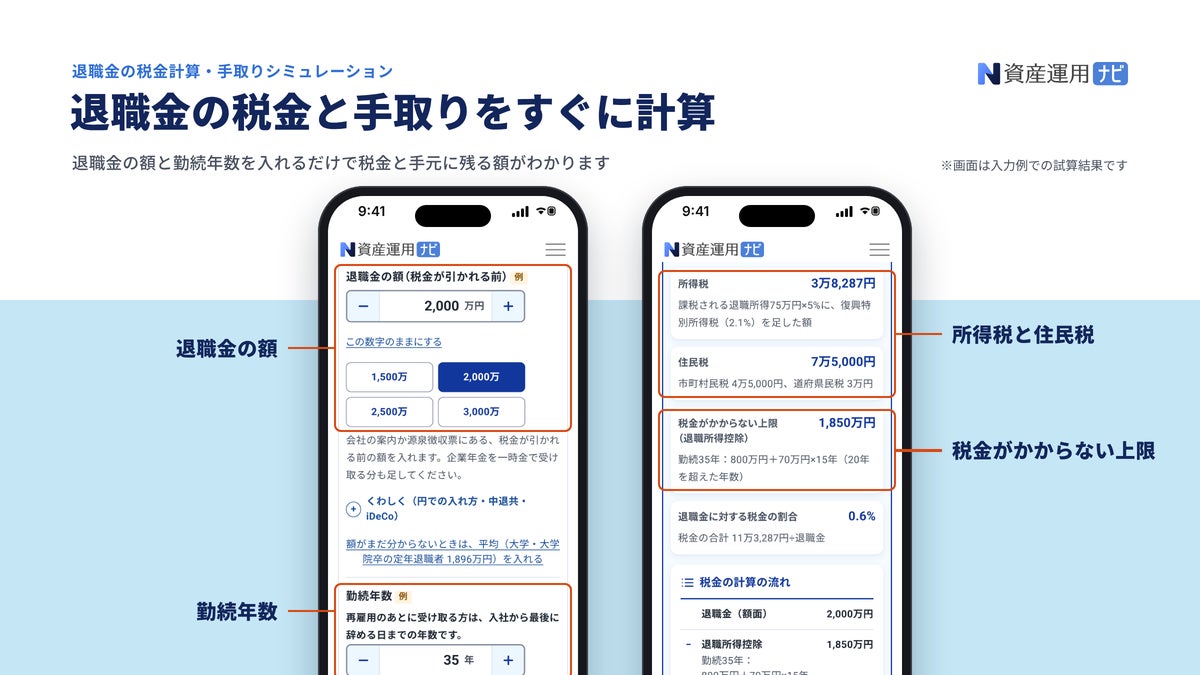
退職金には退職所得控除があり、控除の額までは税金がかかりません。控除を超えた部分についても、その2分の1の額に税金がかかるしくみです。シミュレーションの入力例では、勤続35年で退職金2,000万円の場合、税金は合計11万3,287円となっています。
ただし、勤続年数に応じた控除の額や所得税の税率、復興特別所得税、住民税までを自分で計算するのは手間がかかります。そこで同社は、退職金の額と勤続年数を入れるだけで税金と手元に残る額が分かり、受け取り方による違いも確かめられるシミュレーションを用意しました。
シミュレーションでできること
退職金の額と勤続年数から税金と手取りをすぐに計算
入力する条件は次のとおりです。
- 退職金の額(税金が引かれる前):1,500万円・2,000万円・2,500万円・3,000万円から選ぶか、直接入力(円単位まで入力可。同じ年に受け取る中小企業退職金共済の退職金も合算)
- 勤続年数:30年・35年・38年・42年から選ぶか、直接入力(1年に満たない端数は1年として計算)
- そのほかの条件:役員として勤めた期間が5年以下の場合や、障害が理由で退職した場合など
額がまだ分からない場合は、厚生労働省「令和5年就労条件総合調査」の平均額(大学・大学院卒の定年退職者 1,896万円)を入れて試すこともできます。計算結果では、手取り額と税金の合計・退職金に対する割合、税金がかからない上限である退職所得控除の額、所得税(復興特別所得税を含む)と住民税(市町村民税・道府県民税)を確認できます。あわせて、額面から手取りまでの計算の流れが順を追って表示されるほか、退職金の額ごとの税金と手取りのグラフも示されます。
受け取った退職金の税金を源泉徴収票と見比べ
すでに退職金を受け取った人は、「退職所得の源泉徴収票・特別徴収票」の支払金額と勤続年数を入力すると、源泉徴収票と同じ欄の名前(支払金額・退職所得控除額・源泉徴収税額・特別徴収税額)で計算結果が並んで表示されます。「退職所得の受給に関する申告書」を出していないために退職金の20.42%が差し引かれている場合は、確定申告をすると差し引かれすぎた分が戻ることも案内しています。
企業年金の受け取り方による手取りの違いを比較
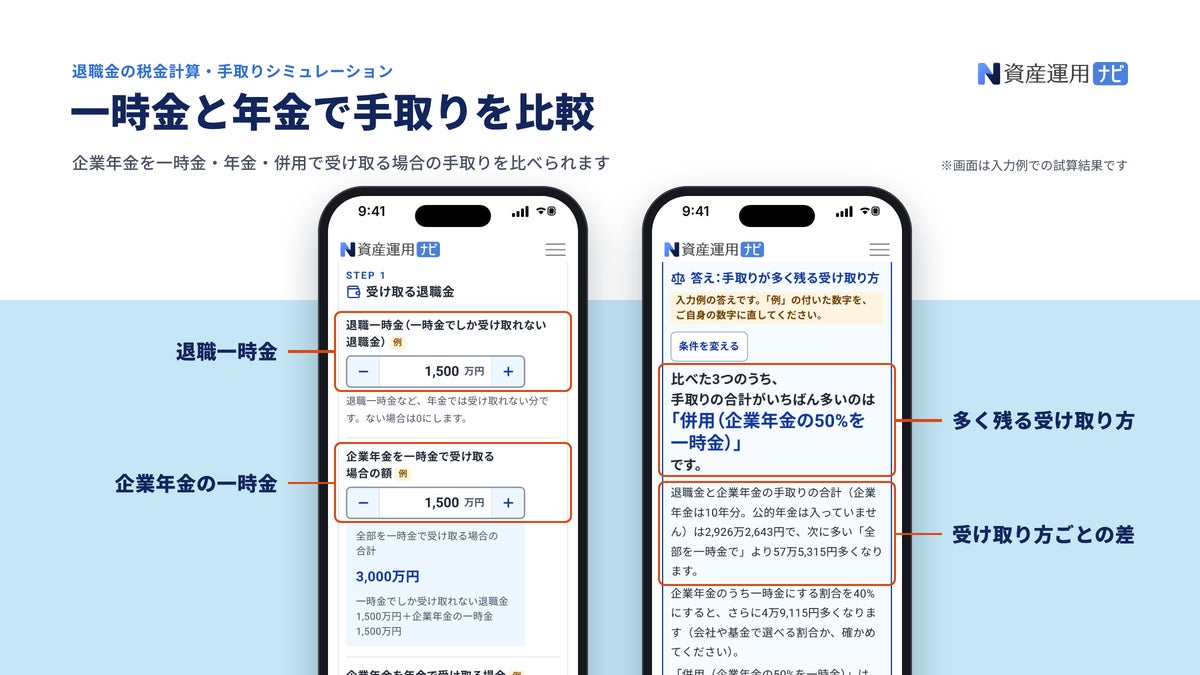
確定給付企業年金など、企業年金を一時金と年金から選べる人は、「一時金と年金」の計算で、全部を一時金で受け取る場合、全部を年金で受け取る場合、一部を一時金にして残りを年金で受け取る場合(併用)の3つの手取りを比べられます。
早見表や基礎知識の解説も掲載
サイトには、退職金の額(500万円〜5,000万円)と勤続年数(10年〜40年)ごとの手取りが分かる早見表も用意されています。さらに、退職所得控除の計算方法、所得税の税率、退職金を受け取った翌年の住民税や健康保険料への影響、2026年からの制度の変更点なども解説されています。
なお、試算は「退職所得の受給に関する申告書」を提出した場合の額で、前に受け取った退職金やiDeCo・企業型DCとの調整は含まれていません。実際の税額や受取額を保証するものではなく、特定の受け取り方や金融商品をすすめるものでもありません。税制などの数値は2026年10月時点のものです。
資産運用ナビは、相談内容・地域・金融資産・提携証券会社などの条件からIFA(独立系ファイナンシャルアドバイザー)を探し、無料で相談を申し込めるサイトです。同社は今後も、老後資金を考える人が自身の状況に合わせて判断できるよう、シミュレーションと掲載情報の充実を進めるとしています。あわせて、受け取った退職金を生活費・備え・運用にどう分けるかといった個別の判断をIFAに相談しやすい仕組みづくりにも取り組む方針です。
出典:アドバイザーナビ株式会社